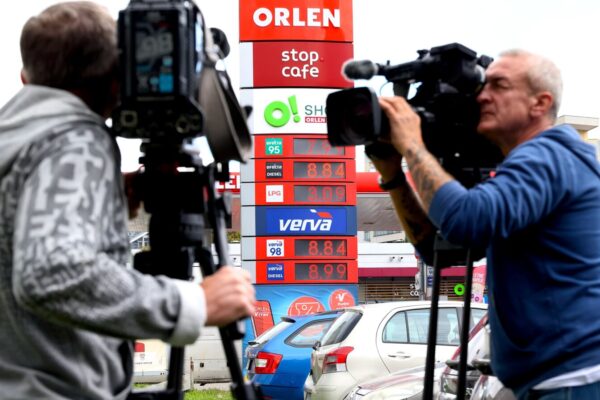

Paliwowy rachunek podbił inflację do 3,4 proc.
Najnowszy szybki szacunek cen stawia politykę pieniężną przed niewygodnym dylematem, gdyż roczna inflacja podniosła się do 3,4 proc., a miesięczna do 0,4 proc. Główna presja przyszła z rynku paliw, gdzie roczna zwyżka sięgnęła 24,2 proc., lecz równocześnie żywność była tańsza niż w 2025 r. Taki układ nie odpowiada prostemu scenariuszowi powszechnego wzrostu wszystkich cen i wymaga oddzielenia impulsu energetycznego od trwalszych procesów.
Dlaczego wynik 3,4 proc. był niespodzianką?
Przed ogłoszeniem statystyk konsensus rynkowy wskazywał 3,1 proc. w skali roku oraz 0,2 proc. w porównaniu z lipcem, podczas gdy GUS podał 3,4 proc. i 0,4 proc. Rozbieżność była więc widoczna w obu miarach, a szczególnie istotna stała się w zestawieniu z celem NBP wynoszącym 2,5 proc. z tolerancją jednego punktu procentowego. Sierpniowy poziom pozostał formalnie w paśmie, jednak dzieliło go już tylko 0,1 pkt proc. od jego górnego brzegu.
Nie wszystkie bankowe przewidywania były jednakowo odległe od publikacji urzędu. Zespół Erste oczekiwał 3,3 proc., a po poznaniu danych uznał, że we wrześniu wskaźnik może przekroczyć 3,5 proc. i utrzymywać się w tych okolicach do początku 2027 r. Jest to prognoza, nie przesądzony rezultat, lecz dobrze pokazuje zmianę tonu analityków po wakacjach.
Czy cała gospodarka zaczęła drożeć szybciej?
Wstępny zestaw liczb nie potwierdza równomiernego przyspieszenia, gdyż trzy pokazane grupy poruszały się w przeciwstawnych kierunkach. Produkty spożywcze i napoje bez alkoholu zanotowały spadek o 0,9 proc. w ciągu roku, energia była droższa o 4,1 proc., a paliwa transportowe aż o 24,2 proc. W relacji do lipca zmiany wyniosły kolejno minus 0,7 proc., plus 0,3 proc. oraz plus 5,2 proc.
Nagłówkowa inflacja jest średnią ważoną, toteż może rosnąć nawet wtedy, gdy część często kupowanych produktów tanieje. Rozstrzygające będą szczegółowe dane obejmujące usługi, mieszkanie, zdrowie, edukację, restauracje i pozostałe działy koszyka. Ich publikacja pozwoli ocenić, czy sierpniowy impuls zatrzymał się w sektorach zależnych od surowców, czy dotarł do bardziej uporczywych składników CPI.
Kto najmocniej odczuje paliwowy skok?
Największe obciążenie przypadnie osobom, dla których samochód stanowi warunek pracy, nauki albo dostępu do usług publicznych. Mieszkańcy wsi, małych miejscowości i słabiej skomunikowanych przedmieść nie mogą łatwo zmniejszyć liczby przejazdów, dlatego ich osobista inflacja może znacząco przekraczać urzędową wartość. Spadek cen artykułów żywnościowych częściowo amortyzuje stratę, ale nie równoważy jej w każdym budżecie.
Druga grupa skutków pojawi się poza gospodarstwami domowymi. Wyższe koszty oleju napędowego zwiększają wydatki przewoźników, firm kurierskich, rolnictwa i przedsiębiorstw utrzymujących floty, a część podwyżki może później zostać doliczona do cen końcowych. Nie następuje to mechanicznie, ponieważ sprzedawcy mogą ograniczyć marże lub renegocjować logistykę, lecz dłuższy okres drogich paliw zwykle wzmacnia transmisję kosztów.
Czy RPP będzie musiała podnieść stopy?
Podwyżka nie wynika bezpośrednio z jednego odczytu i nie byłaby jedyną możliwą odpowiedzią. Bank centralny powinien sprawdzić oczekiwania inflacyjne, dynamikę płac, kondycję popytu oraz wskaźniki bazowe, zanim uzna zmianę za trwałą. Bardziej prawdopodobnym natychmiastowym następstwem jest wstrzymanie się z kolejnym cięciem kosztu pieniądza, dopóki struktura wzrostu cen nie stanie się jaśniejsza.
Dla posiadacza kredytu ze zmiennym oprocentowaniem oznacza to wydłużenie okresu niepewności, a nie automatyczny wzrost raty od następnego miesiąca. Decyzje RPP wpływają na oprocentowanie przez wskaźniki referencyjne i warunki finansowania banków, zaś transmisja zajmuje czas. Oszczędzający mogą z kolei dłużej korzystać z wyższego oprocentowania depozytów, chociaż realny wynik nadal zależy od podatku i przyszłej inflacji.
Czy spadek inflacji oznaczał wcześniej powrót niskich cen?
Dezinflacja obserwowana w części poprzednich miesięcy opisywała wolniejsze tempo podwyżek, a nie cofnięcie poziomu rachunków do stanu sprzed kryzysu cenowego. Właśnie dlatego opinie konsumentów potrafią pozostawać pesymistyczne, choć bieżąca roczna dynamika znajduje się blisko celu banku centralnego. Pamięć dawnych cen jest dłuższa niż okres porównawczy używany w statystyce CPI.
Wzrost wynagrodzeń również nie rozkłada się identycznie jak wzrost kosztów. Dwie osoby z podobnym dochodem mogą mieć odmienne doświadczenie, jeśli jedna wydaje dużą część pieniędzy na dojazdy i energię, a druga na produkty, które tanieją albo pozostają stabilne. Ocena kondycji gospodarstw wymaga więc połączenia danych o cenach, realnych płacach, wydatkach i zadłużeniu.
Jakich danych brakuje do pełnej diagnozy?
Pierwszym brakującym elementem jest kompletny sierpniowy koszyk GUS, drugim publikacja miar bazowych NBP, a trzecim wrześniowy pomiar obejmujący dalszy bieg cen surowców. Ważne będą także oczekiwania przedsiębiorstw i konsumentów, ponieważ decyzje o podnoszeniu cenników lub żądaniach płacowych mogą utrwalić początkowo zewnętrzny impuls. Bez tych informacji stanowcza teza o nowej fali pozostawałaby przedwczesna.
Sierpniowy raport należy zatem czytać jako ostrzeżenie, że korzystny trend może zostać przerwany przez koszt energii i transportu. Jednoczesny spadek cen jedzenia dowodzi, że proces nie objął całego koszyka w jednakowym stopniu. Ostateczna diagnoza zależy od tego, czy jesienią paliwowy wstrząs osłabnie, czy zacznie przenosić się na usługi i towary niezwiązane bezpośrednio z tankowaniem.
Sebastian Nizio